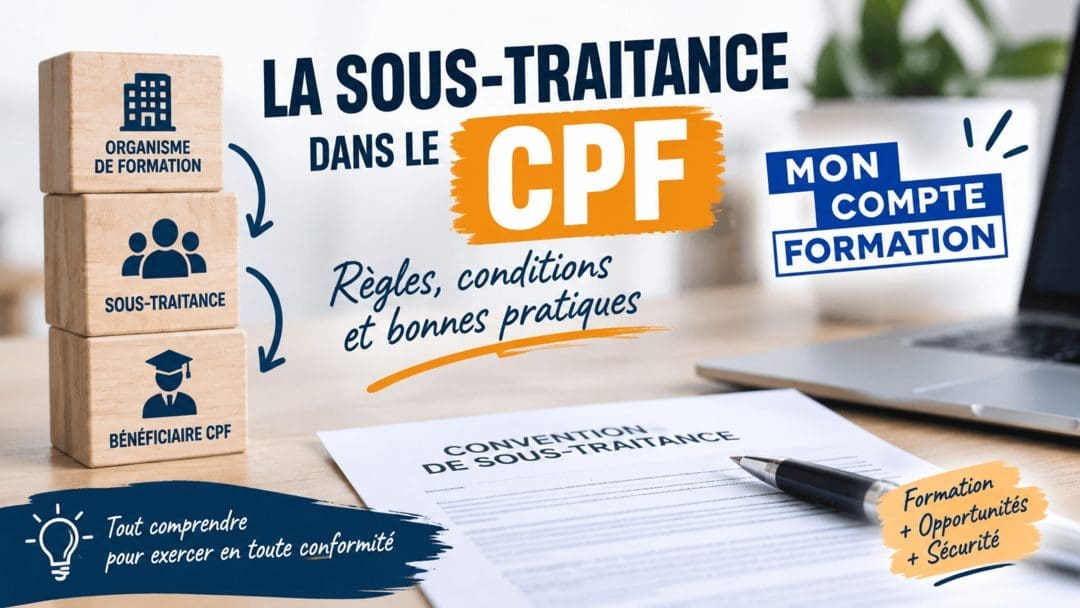

La campagne 2026 de déclaration de sous-traitance CPF est ouverte depuis le 1er mai et se referme le 30 septembre. Tous les organismes de formation référencés sur Mon Compte Formation doivent s’y plier. Cette obligation vaut également pour ceux qui n’ont sous-traité aucune action en 2025. Elle expose pourtant à des sanctions lourdes en cas d’oubli.
Ce dispositif prolonge le décret n° 2023-1350 du 28 décembre 2023 et l’arrêté du 3 janvier 2024. Il vise à contenir les dérives d’une sous-traitance en cascade qui a alimenté ces dernières années la fraude au compte personnel de formation. Voici les règles à connaître, les données à préparer et les erreurs à éviter avant la clôture.
Sous-traitance CPF : une obligation généralisée depuis avril 2024
Le décret de fin 2023 a posé un cadre strict au recours à des sous-traitants sur le CPF. L’arrêté du 3 janvier 2024 a fixé la date d’entrée en vigueur au 1er avril 2024. Depuis, tout organisme référencé sur Mon Compte Formation doit rendre compte, chaque année, de son recours à des tiers pour la réalisation pédagogique.
La règle vise les prestataires qui délèguent tout ou partie de l’animation à un formateur indépendant ou à un autre organisme. Elle ne concerne pas la simple mise à disposition de contenus ni la vente de licences de plateforme. Concrètement, dès qu’un formateur externe intervient devant vos stagiaires financés par le CPF, vous êtes en situation de sous-traitance au sens réglementaire.
La déclaration se réalise sur l’espace EDOF, interface professionnelle de la Caisse des Dépôts. Le portail officiel Mon Compte Formation précise que l’obligation s’applique même sans aucune sous-traitance sur la période. Ainsi, un OF qui n’a fait travailler aucun sous-traitant en 2025 doit tout de même se connecter et le déclarer explicitement.
La campagne 2026 : dates, périmètre et pièces à préparer
La déclaration 2026 porte sur l’activité réalisée entre le 1er janvier et le 31 décembre 2025. Le portail EDOF est ouvert du 1er mai au 30 septembre 2026. Passé cette date, le formulaire n’accepte plus de nouvelles saisies. Chaque organisme dispose donc encore d’environ trois semaines pour finaliser sa déclaration de sous-traitance CPF.
Trois blocs d’informations sont attendus. Ils exigent une préparation minimale, surtout pour les OF qui n’ont pas structuré leur suivi comptable par canal de financement.
- Le chiffre d’affaires total réalisé sur Mon Compte Formation en 2025.
- Le montant du chiffre d’affaires CPF confié à des sous-traitants sur la même période.
- La liste détaillée des sous-traitants avec leur numéro de déclaration d’activité, leur statut Qualiopi et, le cas échéant, leur habilitation à former, transmise via un fichier au format .csv, .xls ou .xlsx.
Le portail met à disposition une fiche pratique pas à pas qui décrit la navigation dans EDOF et le format attendu du fichier. En cas d’incohérence entre les montants déclarés et le chiffre d’affaires visible côté Caisse des Dépôts, un contrôle peut être déclenché rapidement.
Un point de vigilance concerne les prestataires qui interviennent au titre d’un contrat d’apporteur d’affaires ou d’un accord commercial hybride. Dès lors qu’ils animent une session, ils entrent dans le périmètre. La qualification juridique du contrat n’exonère pas de la déclaration si la prestation pédagogique est bien externalisée.
La règle des 80 % : ce que couvre le plafond de sous-traitance CPF
Depuis le 1er avril 2024, un organisme ne peut plus sous-traiter plus de 80 % de son chiffre d’affaires réalisé sur Mon Compte Formation. Autrement dit, au moins 20 % du CA CPF doit être produit en propre, par des formateurs salariés ou par le dirigeant. Le seuil s’apprécie sur l’année civile.
Ce plafond, détaillé par Centre Inffo, vise à casser les schémas d’apporteurs d’affaires purs. Un organisme qui vend uniquement des formations conçues et animées par d’autres se retrouve hors des clous. Il doit soit internaliser une partie de la production, soit revoir son modèle économique dans l’année.
En revanche, la mesure ne s’applique pas aux financements hors CPF. Un OF peut continuer à sous-traiter à 100 % sur des marchés OPCO, France Travail ou entreprise, sous réserve des règles propres à chaque financeur. Concrètement, mieux vaut cloisonner la comptabilité par canal pour piloter le ratio de sous-traitance CPF en temps réel.
Le calcul se fait toutes taxes comprises, sur la base des sessions effectivement facturées et payées via Mon Compte Formation. Les avoirs et remboursements de fin d’année doivent être retranchés du chiffre d’affaires de référence. Un tableur simple, mis à jour à chaque fin de trimestre, suffit dans la plupart des cas pour éviter tout dépassement inattendu du seuil. Pour les organismes multi-canaux, une colonne dédiée par financeur facilite grandement la lecture des ratios.
Sanctions : suspension de paiement et déréférencement EDOF
Deux risques principaux pèsent sur les OF non conformes. Le premier vise l’absence de déclaration : la Caisse des Dépôts peut suspendre les paiements sortants jusqu’à six mois. Concrètement, les factures des sessions CPF restent en attente, ce qui grippe rapidement la trésorerie d’un petit organisme.
Le second risque concerne le référencement lui-même. Un déréférencement de la plateforme EDOF peut aller jusqu’à douze mois. L’organisme n’apparaît plus dans le catalogue Mon Compte Formation, ne peut plus vendre de sessions financées par le CPF et perd la relation directe avec les futurs stagiaires. Pour un OF dont le CPF représente la moitié du chiffre d’affaires, l’impact est immédiat.
En outre, un dépassement du plafond des 80 % expose au même arsenal de sanctions. La logique est simple : la Caisse des Dépôts distingue une déclaration manquante d’une déclaration honnête révélant un ratio non conforme. Dans le second cas, un plan de retour à la conformité peut être négocié avec les services de contrôle.
Ces sanctions s’ajoutent au dispositif général de contrôle du CPF, dont nous avons détaillé l’architecture dans notre article dédié à la loi anti-fraude formation applicable en 2026. Par ailleurs, les données déclarées peuvent croiser celles remontées lors des audits Qualiopi, ce qui renforce la portée du contrôle.
Ce que ça change pour vous
La campagne 2026 se referme le 30 septembre. Une action ciblée dans les trois prochaines semaines suffit à sécuriser votre référencement et votre trésorerie.
- Bloquez un créneau d’une heure dans les quinze prochains jours pour vous connecter à votre espace EDOF et lancer la déclaration, même en l’absence de sous-traitance en 2025.
- Extrayez de votre comptabilité le chiffre d’affaires CPF 2025 et le montant précisément confié à chaque sous-traitant, canal par canal.
- Préparez le fichier des sous-traitants au format .xlsx en collectant leur numéro de déclaration d’activité et leur certificat Qualiopi en cours de validité.
- Calculez votre ratio de sous-traitance CPF sur 2025 et vérifiez qu’il reste inférieur à 80 %. En cas de dépassement, documentez les décisions correctives déjà engagées.
- Rappelez à vos sous-traitants réguliers l’exigence de statut à jour, pour éviter qu’une pièce manquante n’immobilise votre déclaration en dernière minute.
Anticiper cette obligation, c’est éviter un blocage de paiement au dernier trimestre et sécuriser la place de votre organisme dans un CPF de plus en plus régulé. Selon Centre Inffo, ces contrôles annuels s’installent désormais durablement dans le paysage de la formation financée par les fonds publics. La sous-traitance CPF devient un indicateur de gestion à part entière, à intégrer dès l’ouverture de l’exercice comptable.